
Calculators
Tax Rebate Calculator
"Use this calculator to identify your maximum allowable investment and strategically reduce your tax liability by investing in approved sectors."
সাধারণ কর রেয়াতের জন্য প্রযোজ্য বিনিয়োগ ও ব্যয়
১। প্রয়োগ– এই অংশ কোনো নিবাসী স্বাভাবিক ব্যক্তি] করদাতা, এবং অনিবাসী বাংলাদেশি স্বাভাবিক [ব্যক্তি] করদাতার ক্ষেত্রে প্রযোজ্য হইবে।
২। সাধারণ কর রেয়াত প্রযোজ্য এইরূপ অনুমোদনযোগ্য বিনিয়োগ ও ব্যয়।- নিম্নবর্ণিত বিনিয়োগ ও ব্যয়ের ক্ষেত্রে সাধারণ কর রেয়াত প্রযোজ্য হইবে, যথা:-
(১) করদাতা কর্তৃক তাহার নিজের জন্য অথবা তাহার স্বামী বা স্ত্রী অথবা তাহার কোনো অপ্রাপ্ত বয়স্ক সন্তানের জন্য জীবন বিমা বা চুক্তিভিত্তিক “deferred annuity” পরিচালনা করিবার জন্য পরিশোধিত কোনো অর্থ, তবে বিমার ক্ষেত্রে পরিশোধিত উক্ত অর্থ হইবে বিমার প্রকৃত অর্থের (বোনাস বা অন্যান্য সুবিধা ব্যতীত) ১০% (দশ শতাংশ);
(২) হিন্দ অবিভক্ত পরিবার হিসাবে কোনো করদাতা কর্তৃক উক্ত পরিবারের যেকোনো পুরুষ সদস্যের বা এইরূপ সদস্যের স্ত্রীর জীবন বিমার উদ্দেশ্যে পরিশোধকৃত অর্থ:
তবে শর্ত থাকে যে, প্রযোজ্য ক্ষেত্রে জীবন বিমা পলিসির প্রিমিয়াম অথবা, চুক্তিভিত্তিক “deferred annuity” এর জন্য পরিশোধিত অর্থ বাংলাদেশে পরিশোধ না করা হইলে, এই অনুচ্ছেদ বা অনুচ্ছেদ (১) এর অধীন কোনো অব্যাহতি অনুমোদনযোগ্য হইবে না;
(৩) কোনো ব্যক্তিবিশেষের প্রতি সরকার কর্তৃক বা সরকারের পক্ষে বেতনাদি বাবদ পরিশোধযোগ্য যেকোনো পরিমাণের অর্থ হইতে চাকরির শর্তাবলি অনুসারে উক্ত ব্যক্তির জন্য স্থগিত বার্ষিক বৃত্তি বাবদ অথবা তাহার স্ত্রী বা সন্তানদের নিরাপত্তা বিধানের জন্য কর্তনকৃত অর্থ:
*তবে শর্ত থাকে যে, উক্তরূপ অর্থ প্রাপ্য বেতনের এক-পঞ্চমাংশের অধিক হইবে না;
(8) Provident Fund Act, 1925 (Act No. 19 of 1925) এর বিধানাবলি প্রযোজ্য এইরূপ যেকোনো তহবিলে করদাতার চাঁদা বাবদ প্রদেয় অর্থ;
(৫) দ্বিতীয় তফসিলের অংশ ৩ এ বর্ণিত সীমা সাপেক্ষে, কোনো ভবিষ্য তহবিল করদাতা অংশগ্রহণকারী হইলে, উক্ত তহবিলে করদাতা [এবং] তাহার নিয়োগকারী কর্তৃক পরিশোধিত অর্থ যাহা চাঁদা হিসাবে প্রদত্ত হইয়াছে;
(৬) অনুমোদিত কোনো বার্ধক্য তহবিলে করদাতা অংশগ্রহণকারী হইলে, উক্ত তহবিল তৎকর্তৃক বার্ষিক সাধারণ চাঁদা হিসাবে পরিশোধকৃত অর্থ;
(৭) কোনো আয়বর্ষে নিম্নবর্ণিত ক্ষেত্রে বিনিয়োগকৃত কোনো অর্থ, যথা:-
(ক) অনধিক ৫ (পাঁচ) লক্ষ টাকার কোনো সরকারি সিকিউরিটিজ;
(খ) কোনো ‘ফাইন্যান্স কোম্পানি] বা ইনভেস্টমেন্ট কর্পোরেশন অব বাংলাদেশ বা সম্পদ ব্যবস্থাপক বা ফান্ড ম্যানেজার কর্তৃক ইস্যুকৃত ইউনিট সার্টিফিকেট এবং মিউচুয়াল ফান্ড, ইটিএফ বা যৌথ বিনিয়োগ স্কিম ইউনিট সার্টিফিকেট অনধিক ৫ (পাঁচ) লক্ষ টাকা;
(গ) কোনো তফসিলি ব্যাংক বা ফাইন্যান্স কোম্পানি] কর্তৃক স্পন্সরকৃত ডিপোজিট পেনশন স্কিমে বা মাসিক সঞ্চয় স্কিমে জমাদানকৃত অনধিক। (এক) লক্ষ ২০ (বিশ) হাজার টাকা;
*[(ঘ) সর্বজনীন পেনশন স্কিমে প্রদেয় যে কোনো পরিমাণ চাঁদা;]
(৮) বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জের অধীন পরিচালিত কোনো স্টক এক্সচেঞ্জের সহিত তালিকাভুক্ত কোনো সিকিউরিটিজে বিনিয়োগ;
(৯) করদাতা কর্তৃক কোনো দাতব্য হাসপাতালকে প্রদত্ত কোনো দান, যাহা এইরূপ অর্থ পরিশোধের ১ (এক) বৎসর পূর্বে সিটি কর্পোরেশন এলাকা বহির্ভুত এলাকায় স্থাপন করা হইয়াছে এবং বোর্ড কর্তৃক এতদুদ্দেশ্যে অনুমোদিত হইয়াছে;
(১০) প্রতিবন্ধী ব্যক্তিগণের কল্যাণে স্থাপিত কোনো সংগঠনকে করদাতা কর্তৃক দান হিসাবে পরিশোধকৃত কোনো অর্থ, যদি এইরূপ সংগঠন উক্ত দানের এক বৎসর পূর্বে প্রতিষ্ঠিত হয় এবং এতদুদ্দেশ্যে সমাজকল্যাণ অধিদপ্তর ও বোর্ড কর্তৃক অনুমোদিত হয়;
(১১) করদাতা কর্তৃক যাকাত হিসাবে জাকাত তহবিলে অথবা চাঁদা বা দান হিসাবে যাকাত তহবিল ব্যবস্থাপনা আইন, ২০২৩ (২০২৩ সনের ৫ নং আইন) দ্বারা বা ইহার অধীন প্রতিষ্ঠিত কোনো দাতব্য তহবিলে পরিশোধিত যেকোনো পরিমাণ অর্থ;
(১২) স্ত্রী, সন্তান বা নির্ভরশীল অন্য কারো সুবিধা প্রতিবিধানার্থ কল্যাণ তহবিলে প্রদত্ত অর্থ অথবা যৌথ বিমা স্কিমের অধীন কোনো প্রিমিয়াম বাবদ পরিশোধিত অর্থ যদি এইরূপ তহবিল অথবা স্কিম বোর্ড কর্তৃক এতদুদ্দেশ্যে অনুমোদিত হয়;
(১৩) সরকার কর্তৃক অনুমোদিত কোনো জনকল্যাণমুলক বা শিক্ষামূলক প্রতিষ্ঠানে করদাতা কর্তৃক অনুদান হিসাবে প্রদত্ত অর্থ;
(১৪) স্বাধীনতা যুদ্ধ স্মরণে প্রতিষ্ঠিত কোনো জাতীয় পর্যায়ের প্রতিষ্ঠানে কোনো করদাতা কর্তৃক অনুদান হিসাবে প্রদত্ত যেকোনো পরিমাণের অর্থ;
সংক্ষেপে
- সঞ্চয়পত্রে বিনিয়োগ : অনধিক ৫ (পাঁচ) লক্ষ টাকা পর্যন্ত সঞ্চয়পত্রে বিনিয়োগ;
- লাইফ ইনস্যুরেন্স প্রিমিয়াম (জীবন বীমা প্রিমিয়াম): লাইফ ইনস্যুরেন্স প্রিমিয়াম প্রদান।
- ডিপোজিট পেনশন স্কিম (DPS) : মাসিক সঞ্চয় স্কিম এ অনধিক ১লক্ষ ২০ হাজার টাকা।
- শেয়ার বাজারে বিনিয়োগ : বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জের অধীন পরিচালিত কোনো স্টক এক্সচেঞ্জের সহিত তালিকাভুক্ত কোনো সিকিউরিটিজে বিনিয়োগ।
- স্বীকৃত ভবিষ্য তহবিল (Recognized Provident Fund): করদাতা এবং নিয়োগকর্তা কর্তৃক স্বীকৃত ভবিষ্য তহবিল জমা।
- ইনভেস্টমেন্ট কর্পোরেশন অব বাংলাদেশ (ICB): ইনভেস্টমেন্ট কর্পোরেশন অব বাংলাদেশ এর মাধ্যমে অনধিক ৫ (পাঁচ) লক্ষ টাকা বিনিয়োগ।
Summary of Eligible Investment Sectors for Tax Rebate:
- Investment in Savings Certificates (Sanchayapatra): Up to BDT 500,000 can be invested in government-approved savings certificates.
- Life Insurance Premium: Premiums paid toward life insurance policies are eligible for tax rebate.
- Deposit Pension Scheme (DPS): Contributions of up to BDT 120,000 annually in approved monthly savings schemes qualify.
- Investment in the Stock Market: Investments in securities listed on any stock exchange regulated by the Bangladesh Securities and Exchange Commission (BSEC) are eligible.
- Recognized Provident Fund: Contributions made by both the employee and employer to a recognized provident fund are eligible for tax benefits.
- Investment through the Investment Corporation of Bangladesh (ICB): Up to BDT 500,000 can be invested through the ICB for tax rebate purposes.
Personal Income Tax
Add Your Heading Text Here
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
RJSC Fee Calculator
Calculator Updated Till 2024
Required Documents for Company Registration in Bangladesh (2025 Guide)
Are you planning to start a business in Bangladesh? Company registration is the first legal step to establishing your business in the country. Whether you’re a local entrepreneur or a foreign investor, understanding the required documents for company registration in Bangladesh will help you avoid delays and stay compliant with the Registrar of Joint Stock Companies and Firms (RJSC).
In this comprehensive guide, we’ll walk you through the complete list of documents needed, the types of companies you can register, and essential tips for a smooth registration process.
Types of Companies You Can Register in Bangladesh
Before diving into the documentation, it’s essential to know the type of entity you plan to register. Common types include:
Private Limited Company (most common)
Public Limited Company
Branch or Liaison Office (for foreign companies)
One Person Company (OPC)
List of Required Documents for Company Registration in Bangladesh
Here are the standard documents required to register a Private Limited Company in Bangladesh:
1. Company Name Clearance
Application to RJSC for name reservation.
Confirmation of name approval from RJSC (valid for 30 days).
2. Memorandum and Articles of Association (MOA & AOA)
MOA: Outlines company objectives and scope.
AOA: Specifies internal management, governance, and responsibilities.
3. Form IX (Declaration of Registration)
A declaration that the requirements of the Companies Act have been complied with.
4. Form XII (Particulars of Directors)
List of directors with full details (names, addresses, designations, etc.).
5. Form X (Consent of Directors)
Consent forms signed by each director of the company.
6. Photographs and ID Documents
Recent passport-size photos of all directors/shareholders.
Copies of National ID Cards (for Bangladeshi nationals) or Passports (for foreign nationals).
7. Registered Office Address
Full physical address of the company’s proposed registered office in Bangladesh.
Rental agreement or ownership proof may be required.
8. Tax Identification Number (TIN)
All directors/shareholders must obtain a TIN certificate (can be done online).
Additional Documents for Foreign Investors
If the company includes foreign shareholders, the following documents are also required:
Copies of passports of all foreign shareholders.
Encashment certificate from a local bank for foreign capital remittance.
Estimated Time for Company Registration
Company registration in Bangladesh typically takes 5–10 working days, depending on the completeness of the documents and workload at RJSC.
Post-Registration Requirements
After registering your company with RJSC, you must:
Obtain Trade License from the local city corporation.
Open a corporate bank account.
Register for VAT (BIN) from the National Board of Revenue (NBR).
Enroll with other relevant authorities based on your business type (e.g., BIDA, Export Promotion Bureau, etc.).
Final Thoughts
Proper documentation is key to successful company registration in Bangladesh. Ensure that all papers are accurate, up-to-date, and properly signed. Whether you’re launching a startup or expanding your global footprint, complying with the RJSC requirements will help your business get started without legal hurdles.
Contact Us
Have questions or need assistance with company registration in Bangladesh? Our expert team is here to help you every step of the way. Reach out today for personalized support and hassle-free business setup.
IRC Fee Calculator - 2025
New IRC Fee Calculator - 2025 (Updated One)
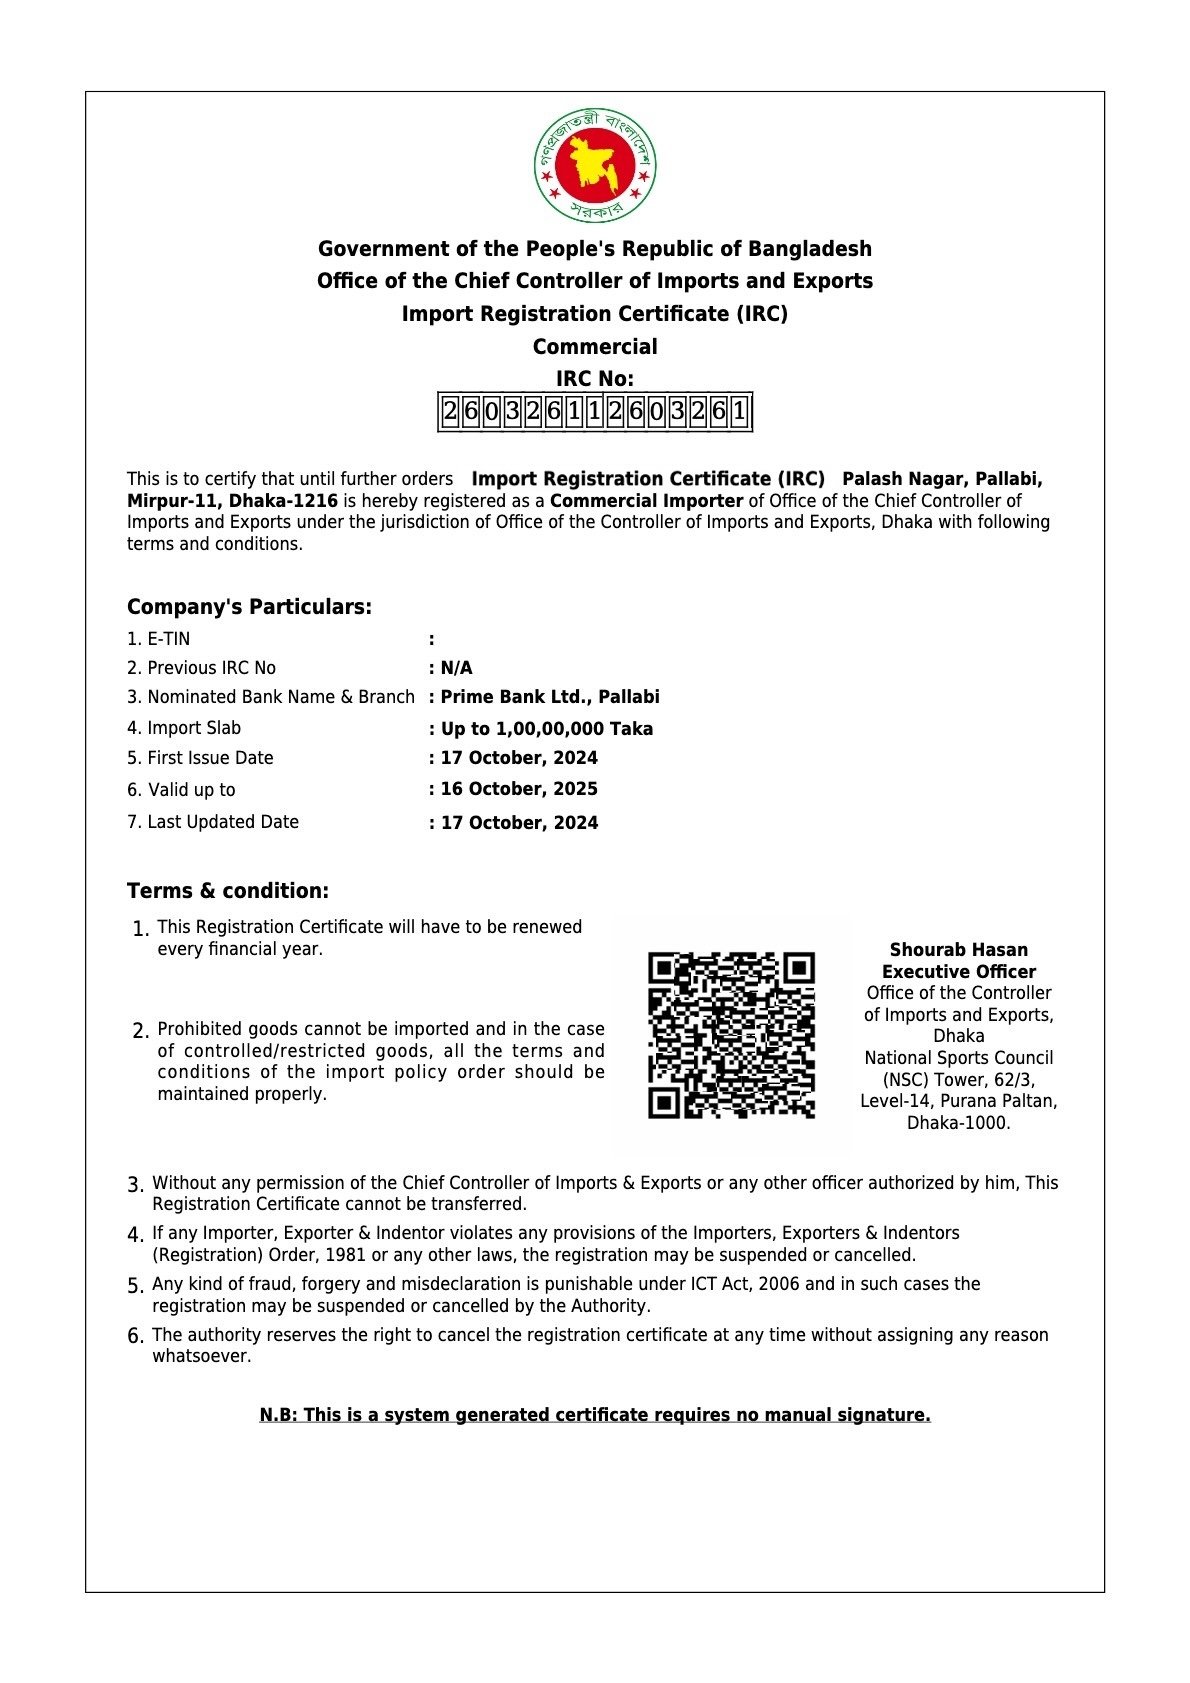
Required Documents of Import Registration Certificate (IRC) :
- Trade License
- Income Tax Certificate
- Bank Solvency Certificate
- Partnership Deed (if applicable)
- Memorandum and Articles of Association (in case of a limited company)
- National ID card or passport of the applicant
- TIN certificate
- Applicant’s Color Picture
- Membership Certificate of Concern Organization Group.
Please contact us, if you have any queries or need any assistance in this regard.
Contact: +88 01325 681144
ERC Fee Calculator
New ERC Fee (Updated till 2024)
[Calculator id=’5′]
Required Documents of Export Registration Certificate (ERC) :
- Trade License
- Income Tax Certificate
- Bank Solvency Certificate
- Partnership Deed (if applicable)
- Memorandum and Articles of Association (in case of a limited company)
- National ID card or passport of the applicant
- TIN certificate
- Applicant’s Color Picture
- Membership Certificate of Concern Organization Group.
Please contact us, if you have any queries or need any assistance in this regard.
Contact: 01713 560065
TDS Calculator
[Calculator id=’7′]
VDS Calculator
Add Your Heading Text Here
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.